
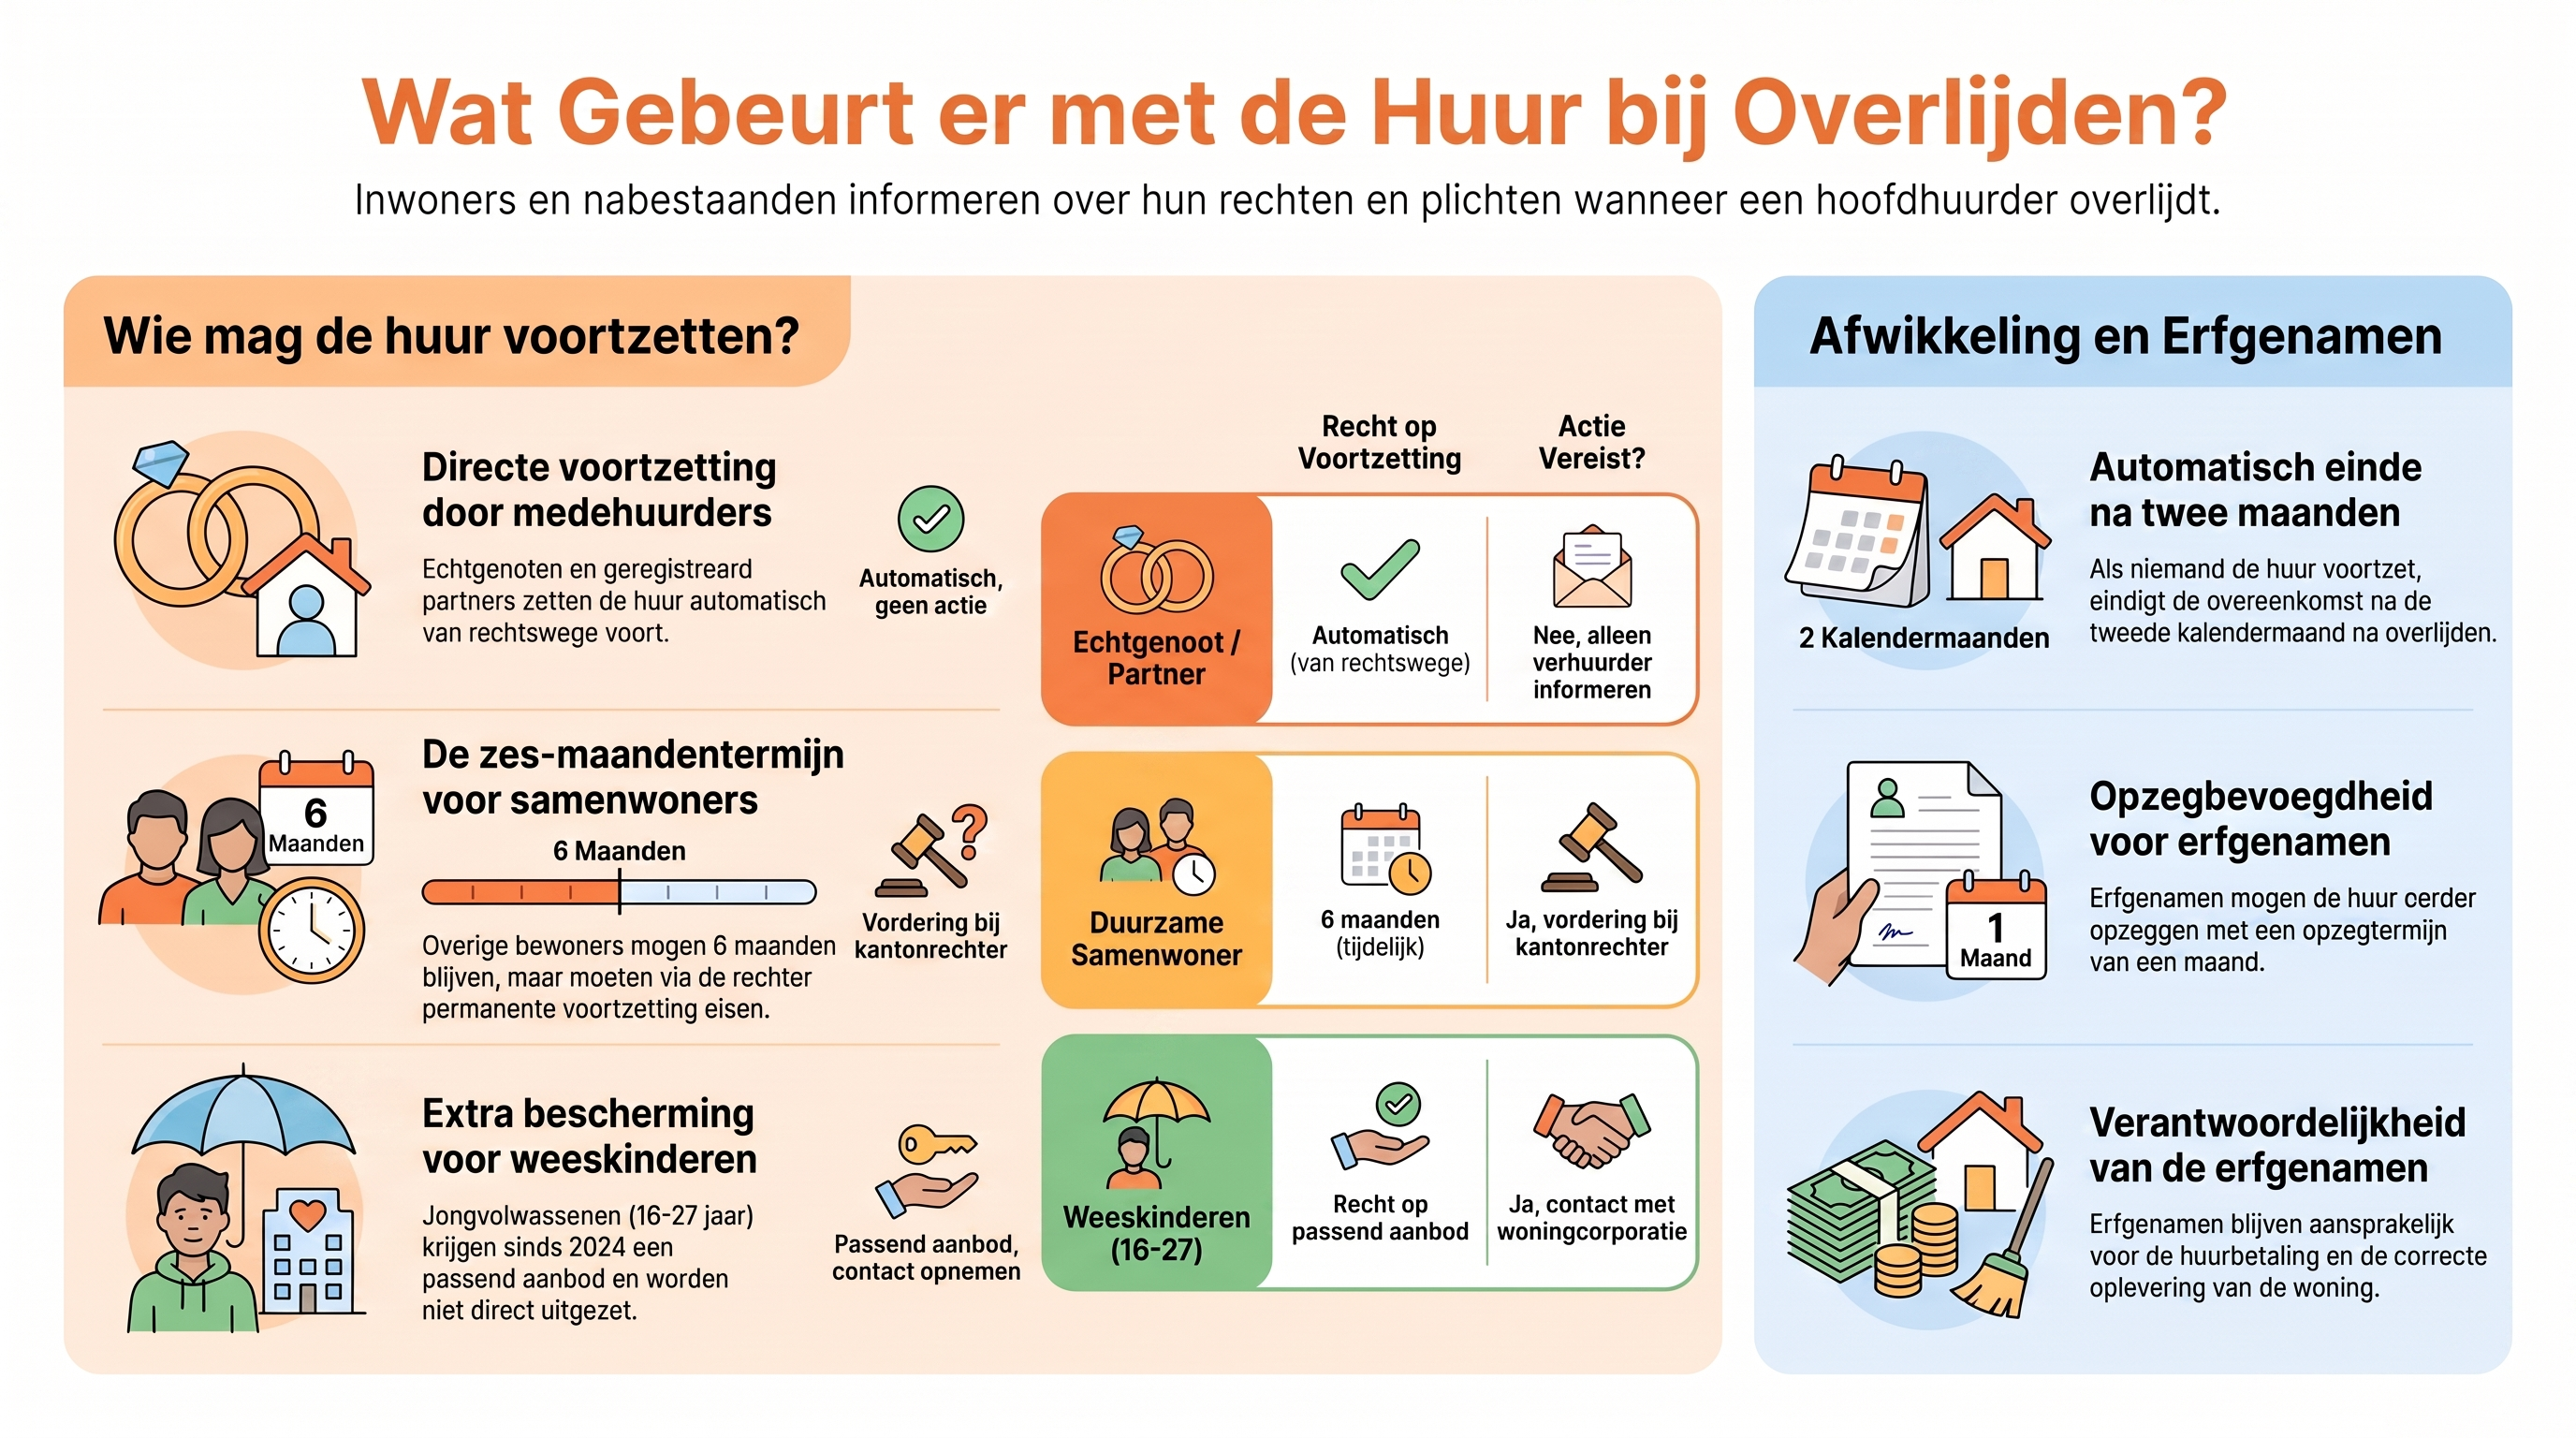
Vandaag (16-08-2026) stond een schokkend artikel in het Algemeen Dagblad. Moeder was opgenomen in een hospice. Het was bekend dat moeder nooit meer naar huis zou komen. De zoon begint alvast met het opruimen van de inboedel van zijn moeder die 67 jaar deze sociale huurwoning bewoonde. Moeder had er een paradijsje van gemaakt: er was een mooie tuin met een apeboom, een nieuw zelf geplaatst scheurtje en een gemetseld scheidingsmuurtje. Ook van binnen was de woning keurig bewoond.
Beluister ook onze podcast over dit onderwerp. Je kan ook de vorige afleveringen terugluisteren en je abonneren op toekomstige afleveringen.
De zoon ontruimt de woning van zijn 80 jarige moeder, die later overleed. Hij reed 10 keer naar de milieustraat en ontruimende keurig de woning. Maar toen kwam de corporatie kijken: de woning moest echt helemaal ‘kaal’ zijn, zelfs de tegels die de corporatie zelf had aangebracht moesten worden weg gesloopt. Maar omdat de zoon en zijn vrouw andere verdrietige zaken aan hun hoofd hadden en geen kennis van huurzaken hadden deden ze alles maar wat de corporatie wilde. De corporatie zond later een factuur van bijna 6700 euro.
Vooraf afspraken maken
Veel leed had voorkomen kunnen worden als de zoon contact op had genomen met de woningcorporatie. Dan had hij kunnen uitleggen wat de situatie was en een voorinspectie kunnen aanvragen. Bij een voorinspectie loopt iemand van de corporatie samen met de huurder of zijn/haar nabestaande(n) door de woning en wordt vastgelegd wat je achter mag laten en wat verwijderd of moet worden afgevoerd. Deze afspraken worden netjes schriftelijk vastgelegd.
Het begrip ‘in oorspronkelijke staat’ is natuurlijk beperkt. Als je 67 jaar een woning hebt gewoond zullen bijvoorbeeld de losse kasten echt wel versleten en afgevoerd zijn. Fien Wonen gaat daar normaal gesproken zeer redelijk mee om. Maar ook dit wordt tijdens de voorinspectie besproken. Ook wat er wel of niet in de tuin kan achterblijven wordt vastgelegd. De ideale situatie ontstaat als er al een nieuwe huurder bekend is, dat kan je onderling regelen wat achter kan blijven.
Wet BETS
De Wet BETS staat voor de Wet bescherming erfgenamen tegen schulden. Deze wet is op 1 september 2016 in werking getreden met als belangrijkste doelen het beperken van het aantal onbedoelde (per ongelukke) zuivere aanvaardingen van een erfenis, en het beter beschermen van erfgenamen tegen zogeheten onverwachte schulden.
De wet heeft de positie van erfgenamen aanzienlijk verbeterd door met name twee grote veranderingen door te voeren:
1. Inperking van ‘onbewuste’ zuivere aanvaarding (Beheer vs. Beschikken)
Voor de invoering van de Wet BETS liepen nabestaanden een groot risico om een erfenis per ongeluk zuiver te aanvaarden. Zelfs uiterst praktische handelingen – zoals het opzeggen van de huur, het opruimen van de woning of het betalen van een achterstallige rekening – konden er destijds al toe leiden dat u juridisch in de schoenen van de overledene stapte en met uw privévermogen aansprakelijk werd voor diens schulden.
De Wet BETS heeft dit risico ingeperkt door het onderscheid tussen beheer (veilig) en beschikking (risicovol) scherper te stellen:
- Zuivere aanvaarding gebeurt niet zomaar: Volgens de gewijzigde wet (artikel 4:192 lid 1 BW) is er pas sprake van zuivere aanvaarding als u zich ondubbelzinnig en zonder voorbehoud als een zuiver aanvaard hebbende erfgenaam gedraagt. Dit is alleen het geval als u beschikkingshandelingen verricht door goederen van de nalatenschap te verkopen, te bezwaren (zoals verpanden) of deze bewust aan het verhaal van schuldeisers te onttrekken. Van dergelijke handelingen wordt aangenomen dat u ze niet onbewust verricht.
- Wat mag wel (veilig beheer)? Handelingen die puur gericht zijn op het tijdelijk beheren of behouden van de nalatenschap leiden niet tot zuivere aanvaarding. Volgens de rechtspraak moet de rechter bovendien terughoudend omgaan met het aannemen van zuivere aanvaarding bij praktische handelingen. Toegestaan zijn:
- De woning ontruimen en de inboedel netjes opslaan zodat deze beschikbaar blijft voor schuldeisers.
- Het meenemen van spullen met uitsluitend emotionele waarde, zoals fotoalbums, dagboeken of brieven.
- Het wegbrengen van spullen zonder reële economische waarde naar een kringloopwinkel of milieustraat.
- Kostbaarheden veiligstellen in een kluis.
- Wat leidt wél tot zuivere aanvaarding (risicovol beschikken)? Zodra u zich gedraagt als “heer en meester” over de goederen ten nadele van schuldeisers, aanvaardt u de erfenis alsnog zuiver. Dit gebeurt bij:
- Het verkopen of weggeven van waardevolle goederen van de nalatenschap.
- Het onderling verdelen van de inboedel of goederen onder familie of vrienden.
- Het meenemen en behouden van kostbaarheden of sieraden voor uzelf.
2. De Uitzonderingsclausule voor onverwachte schulden
Soms ontdekt een erfgenaam pas na een zuivere aanvaarding dat de overledene nog schulden had. De Wet BETS introduceert hiervoor een uitzonderingsclausule om het privévermogen van de erfgenaam te beschermen tegen onverwachte schulden:
- De procedure: Als u na de zuivere aanvaarding wordt geconfronteerd met een schuld die u niet kende en redelijkerwijs ook niet behoorde te kennen, kunt u binnen drie maanden na deze ontdekking naar de kantonrechter stappen.
- Het gevolg: De rechter kan u machtigen om de nalatenschap alsnog beneficiair te aanvaarden. Indien de erfenis al volledig is afgewikkeld, kan de kantonrechter u ontheffen van de plicht om die specifieke schuld uit uw eigen privévermogen te voldoen.
- De beperking: Er wordt van erfgenamen verwacht dat zij vooraf gedegen onderzoek doen naar schulden. Schulden die u had behoren te kennen – zoals een hypotheekschuld, een roodstand op de bank, belastingschulden of openstaande facturen – worden in beginsel niet als onverwachte schulden aangemerkt.
Advies van notarissen
Hoewel de Wet BETS veel meer bescherming biedt, blijft de grens tussen beheer en beschikking in de praktijk soms moeilijk te trekken. Om elk financieel risico met uw privévermogen uit te sluiten, adviseren notarissen om bij twijfel over schulden de nalatenschap altijd officieel beneficiair te aanvaarden bij de rechtbank voordat u met de ontruiming begint.
Wat kan HBZ doen?
HBZ is een huurdersorganisatie die de collectieve belangen behartigt van de huurders van Fien Wonen in Vijfheerenlanden. Maar bij dit soort zaken, waarbij je er echt niet met Fien Wonen uitkomt, kunnen we wel bemiddelen en adviseren. We hebben ervaring vanaf 1994! Wij zijn lid van de Woonbond waar veel juridische kennis aanwezig is.

